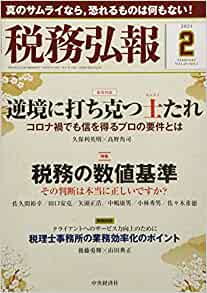
税務弘報2021年2月号_
相続のご相談先でお悩みの方へ
関連記事
※平成30年4月追記済 「自宅の土地の8割引特例」とは、亡くなった人の自宅の土地は、一定の面積(330m2)まで8割引で相続税を計算できるという特例です。 「自宅の土地の8割引特例」の条件 この特例が …
先日、ウィーン・フォルクスオーパーのオペレッタ「メリー・ウィドウ」の日本公演を観に行きました。 メインテーマは「大富豪の夫から多額の財産を相続した未亡人ハンナの再婚相手は誰か?」。 彼女には財産目当て …
配偶者居住権 死ぬまで自宅に住める 2次相続時に節税のメリットも
令和2年4月1日以後の相続や、同日以後に作成する遺言から利用できるのが「配偶者居住権」の制度です。活用法や注意点を改めて確認しましょう。 配偶者居住権 導入の背景 夫の遺産の相続時、従来は法定相続分と …
銀行で、相続対策にもなるからと、生命保険を勧められました。 どのようなメリットがあるのか、具体的に教えて下さい。 生命保険が相続対策になる理由 定期預金が満期を迎えた高齢者らが 銀行の窓口で終身保険( …
定年後の収入源にと不動産投資を検討中です。 将来の相続税負担や遺産分割を考えた場合、何か気をつけておくことはありますか? 不動産が相続税対策になる理由 今回は不動産を活用した相続税対策について考えます …