国税庁から相続税申告書第11表の様式改訂が公表されました

相続税相談の現場から

国税庁から、相続税申告書第11表の様式改訂が公表されました。

2024(令和6)年1月1日以後に相続が開始した方の相続税申告からは
この新様式を使って申告することになります。

国税庁/令和6年1月以降相続開始分「相続税申告書第11表の様式改訂」【相続税がかかる財産の明細書】

相続税申告書の様式は、第1表から第15表まであり
どれを使うかは、申告の内容により異なりますが

第11表は相続税がかかる財産の一覧なので、必ず作成する必要があります。

従来の第11表は、「すべての」財産を記載し
その右横に、財産ごとの取得者や取得金額を記載していく様式でした。

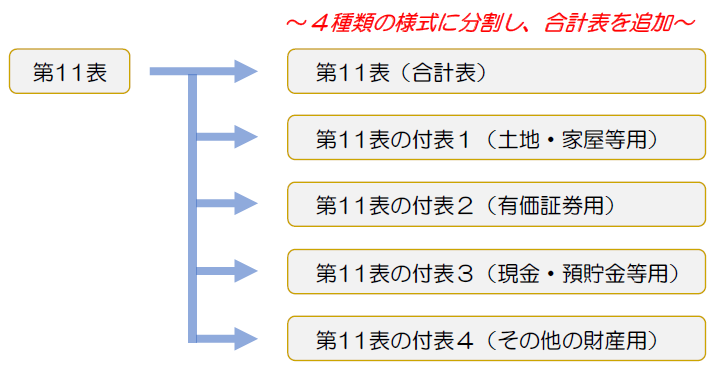
改訂後の第11表は、まず「財産の種類ごとに」付表1~4に分けて記載し
それを合計表にまとめる形になっています。
なお、相続税申告書の様式は、「亡くなった年」分の様式を使うことになっていて
2024(令和6)年に亡くなった方の申告は、改訂後の新様式を使う必要がありますが

国税庁/相続税の申告書等の様式一覧(令和6年分用)

今回は、2024(令和6)年に亡くなった方の申告においても
旧様式の第11表を使って構わないことになっています。

ただし、第11表は旧様式を使い、他の第1表~第15表は新様式を使った場合は
表から表へ、数字を転記するときに間違いが生じやすくなります。

電子申告や申告ソフトを使わず、紙で申告する方は注意がいります。

国税庁/相続税の申告のしかた(令和6年分用)

などを参考にするとよいですね。


-相続税相談の現場から

関連記事

相続税がかかる人が増えたのは、なぜ?

「平成22年分の相続税の申告の状況について」が、2012年4月25日に国税庁から公表されました。震災の影響で申告期限が延長されていたこともあり、例年より約4ヶ月遅れです。 「平成22年分の相続税の申告 …

「相続の開始があったことを知った日」とは

相続税の申告期限 相続税の申告期限は「死後10か月以内」といわれることが多いですが 正しくは相続税法に 「相続の開始があったことを知った日の翌日から10月以内」と定められています。 相続税法 第27条 …

国税庁など「令和5年分相続税の申告事績の概要」を公表

国税庁や東京国税局などは、12月18日に「令和5年分相続税の申告事績」を公表しました。 相続税を納めた人や、相続税申告をした人の割合は、過去最高を更新しています。 相続税の課税割合と申告割合 国税庁や …

相続時精算課税、使ってみても大丈夫?

対象者が広がった相続時精算課税制度を活用すべき? 平成25年度の税制改正で、相続時精算課税制度が今までより使いやすくなります。 平成27年1月1日以後の贈与から、贈与者の年齢要件が60才以上(現行は6 …

二拠点生活をする場合の住民税

二拠点生活をする場合、 住民税の「所得割」は、住民票を置いている市町村の方におさめます。 2か所に住まいがあっても、2か所におさめる必要はありません。 住民税は住民票をベースに判定される 原則として個 …

相続税相談の現場から
ブログ